Expert-comptable et gestion : des comptes fiables aux décisions de trésorerie
L’expert-comptable ne se limite pas à produire un bilan. Il fiabilise l’information financière, accompagne les obligations de l’entreprise et aide le dirigeant à décider. Le contenu de son accompagnement en gestion dépend toutefois de la mission convenue : tenir les comptes, suivre la trésorerie et préparer une acquisition sont des prestations distinctes, qui ne sont pas automatiquement incluses dans un même contrat.
Des comptes à la décision : ce que recouvre chaque mission
L’expert-comptable intervient auprès des TPE, PME, associations et professions libérales. Certaines missions concernent aussi les particuliers. Son rôle associe une expertise technique et une capacité à expliquer les chiffres : un résultat bénéficiaire, par exemple, ne signifie pas nécessairement que l’entreprise dispose de liquidités pour investir.
Testez vos connaissances sur le métier d’expert-comptable
Répondez aux six questions, puis validez vos réponses pour découvrir votre résultat et les corrections.
Pour comprendre le périmètre proposé par un cabinet, il faut distinguer la production des comptes, leur contrôle et leur exploitation. Ces interventions répondent à des objectifs différents.
| Mission | Contenu concret | Utilité pour l’entreprise |
|---|---|---|
| Tenue comptable | Enregistrer les opérations à partir des pièces justificatives et effectuer les rapprochements nécessaires. | Disposer d’une comptabilité organisée et actualisée. |
| Révision comptable | Contrôler les comptes, justifier les soldes et identifier les corrections nécessaires. | Fiabiliser les données, notamment lorsqu’une équipe interne réalise la saisie. |
| Présentation des comptes annuels | Mettre en œuvre les diligences prévues par les normes professionnelles et délivrer une attestation adaptée. | Apporter une assurance sur la cohérence et la vraisemblance des comptes pris dans leur ensemble. |
| Examen limité ou audit contractuel | Réaliser des vérifications selon un référentiel et un niveau d’assurance définis. | Répondre à un besoin de confiance plus approfondi. |
| Conseil en gestion | Analyser les marges, les équilibres financiers et les prévisions. | Éclairer les décisions du dirigeant. |
Une mission de présentation n’équivaut pas à une certification légale des comptes. Cette dernière relève du commissaire aux comptes, dans un cadre distinct. Il faut donc vérifier la nature exacte de l’attestation attendue plutôt que considérer toutes les interventions comme interchangeables.
Le conseil en gestion transforme les chiffres en actions
Suivre la rentabilité et anticiper les besoins de trésorerie
Le conseil en gestion commence par une question opérationnelle : quels chiffres permettront de prendre une meilleure décision ? Selon l’activité, l’expert-comptable peut construire un tableau de bord intégrant chiffre d’affaires, marge, charges fixes, créances clients et trésorerie prévisionnelle. L’intérêt réside moins dans le nombre d’indicateurs que dans leur pertinence et leur mise à jour.
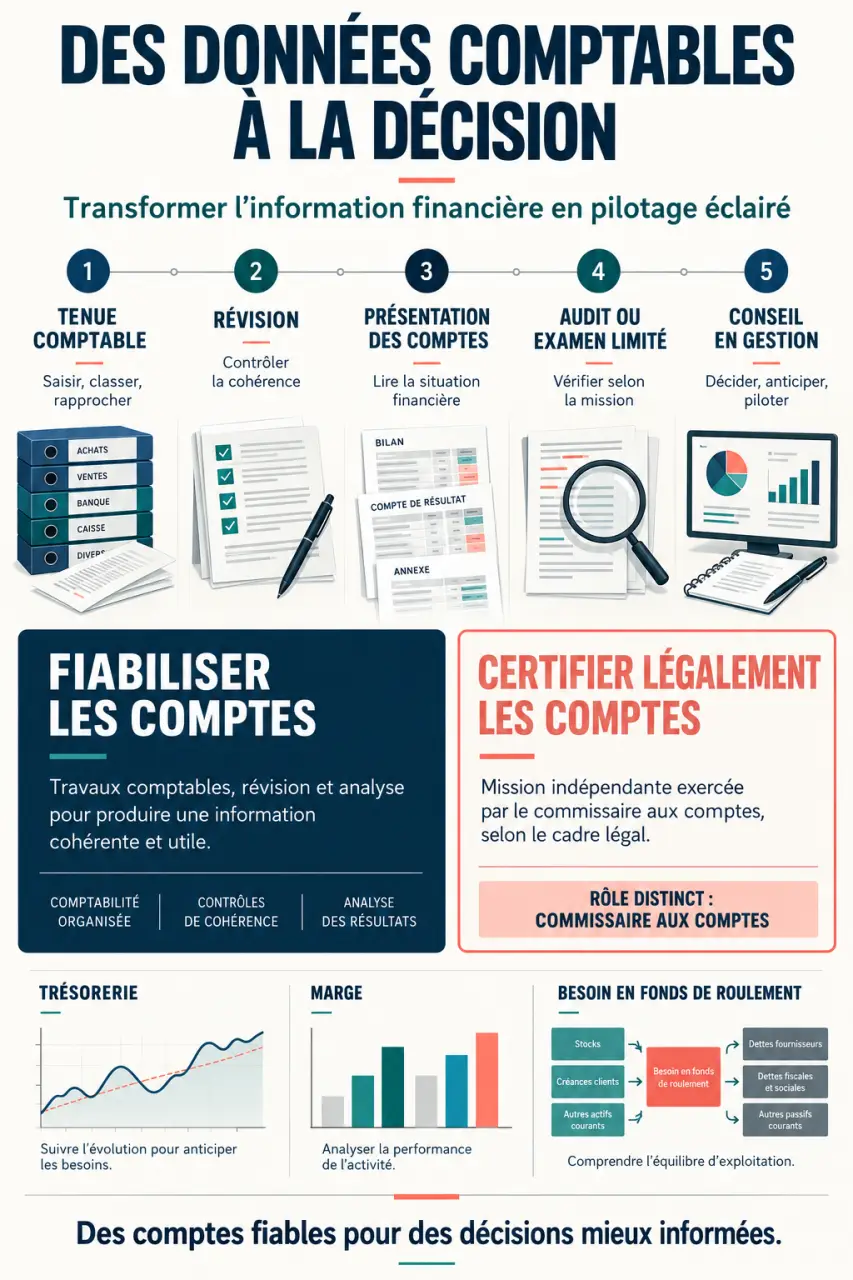
Une entreprise peut ainsi augmenter ses ventes tout en fragilisant sa trésorerie si elle finance davantage de stocks et attend longtemps ses règlements. Le professionnel analyse alors le besoin en fonds de roulement, les délais de paiement et les échéances à venir. Il peut préparer différents scénarios avant une embauche, un investissement ou une demande de financement.
Une spirale de croissance peut devenir une spirale de tension financière : davantage de commandes entraîne davantage d’achats, puis un besoin de financement avant l’encaissement des clients. Pour la repérer, il est utile de rapprocher le carnet de commandes du calendrier des décaissements, et pas seulement du résultat comptable. Ce décalage temporel explique pourquoi une activité rentable peut manquer d’argent.
Relier fiscalité, social et organisation
L’accompagnement peut inclure la liasse fiscale, les déclarations périodiques, les bulletins de paie et les déclarations sociales. Le conseil fiscal consiste notamment à expliquer les conséquences des options accessibles à l’entreprise, dans le respect de la réglementation. Le conseil social peut porter sur le coût d’un recrutement ou la préparation d’un contrôle URSSAF.
Des prestations juridiques sont également possibles, dans les limites autorisées et en lien avec les missions du professionnel. Elles ne remplacent pas systématiquement l’intervention d’un avocat ou d’un notaire. Une opération complexe nécessite parfois de coordonner plusieurs spécialistes plutôt que de confier tous ses aspects au même interlocuteur.
Une collaboration utile se prépare avant la signature
Le bon moment pour consulter dépend du besoin : création d’entreprise, première embauche, difficultés de trésorerie, croissance, acquisition ou transmission. Lors d’une création, le travail porte notamment sur le prévisionnel, le financement et les conséquences du choix de structure. Pour une entreprise installée, la priorité peut être de comprendre une baisse de marge ou de réorganiser le suivi financier.
Le cursus officiel pour devenir expert-comptable, Découvrez les diplômes et étapes du parcours, du DCG au DSCG, pour accéder à la profession d’expert-comptable.
La lettre de mission constitue le point de départ de la collaboration. Elle précise les prestations, les responsabilités respectives, les honoraires et les modalités d’intervention. Un rendez-vous annuel consacré aux comptes ne remplace pas un suivi régulier de trésorerie si celui-ci n’est pas prévu.
- Définir les livrables : comptes annuels, déclarations, tableau de bord ou prévisionnel.
- Fixer la fréquence : échanges mensuels, trimestriels ou liés à un événement.
- Répartir les tâches : facturation, transmission des justificatifs, validation des éléments de paie et contrôles.
- Identifier les interlocuteurs : collaborateur chargé du dossier, responsable de mission et expert-comptable.
- Clarifier les suppléments : accompagnement bancaire, contrôle fiscal ou opération exceptionnelle.
La dématérialisation facilite la collecte des factures et les échanges. Elle ne dispense ni de contrôler les pièces ni d’interpréter les résultats. Avant de retenir un cabinet, mieux vaut vérifier sa connaissance de l’activité, sa disponibilité et sa capacité à expliquer une anomalie plutôt que comparer uniquement les logiciels proposés.
Un métier réglementé, avec des responsabilités et des limites
En France, l’exercice de la profession suppose notamment l’inscription au tableau de l’Ordre des experts-comptables. Le professionnel est soumis à un code de déontologie : compétence, indépendance, probité et secret professionnel structurent sa relation avec le client. La formation continue lui permet d’actualiser ses connaissances comptables, fiscales, sociales et juridiques.
Il peut exercer en libéral, comme associé ou salarié d’un cabinet, ou au sein d’une association de gestion et de comptabilité, dite AGC. Un diplômé peut aussi occuper des fonctions financières en entreprise ; cette situation ne se confond pas avec l’exercice de missions d’expertise comptable pour une clientèle extérieure.
L’expert-comptable engage sa responsabilité pour les travaux qui lui sont confiés. Pour autant, le dirigeant conserve son pouvoir de décision et ses propres obligations. Il doit transmettre des informations complètes et respecter les échéances convenues. Une comptabilité suivie ne garantit ni l’absence de difficultés économiques ni l’obtention d’un crédit.
Le professionnel doit également reconnaître les limites de ses compétences et éviter les conflits d’intérêts. La qualité du conseil se mesure aussi à sa capacité à demander une expertise complémentaire lorsqu’un dossier l’exige.
Devenir expert-comptable : un parcours technique et relationnel
Le cursus classique représente 8 ans après le bac, dont une période de pratique professionnelle rémunérée. Il s’organise autour de trois diplômes :
- Le DCG, diplôme de comptabilité et de gestion : 3 ans d’études pour acquérir les fondamentaux en comptabilité, droit, économie et gestion.
- Le DSCG, diplôme supérieur de comptabilité et de gestion : 2 ans supplémentaires pour approfondir notamment la finance, l’audit et le management.
- Le DEC, diplôme d’expertise comptable : préparé dans le prolongement d’un stage professionnel de 3 ans, avec des épreuves et un mémoire.
Des dispenses et passerelles existent selon les diplômes obtenus. Le stage se déroule sous la responsabilité d’un maître de stage et associe expérience pratique, formations et suivi professionnel. Il prépare à la diversité des dossiers autant qu’aux exigences du diplôme.
La réussite dans ce métier ne repose pas seulement sur l’aisance avec les chiffres. Elle demande de la rigueur, de la discrétion et de la pédagogie. Avec l’automatisation de certaines tâches, savoir vérifier une donnée, comprendre l’activité du client et expliquer les conséquences d’une décision devient essentiel. C’est cette articulation entre comptes fiables et conseil concret qui donne sa valeur à l’accompagnement.