Piloter le poste client pour accélérer les encaissements et sécuriser la trésorerie
Le poste client regroupe les créances qu’une entreprise détient après la vente de biens ou de services. Tant que ces sommes ne sont pas encaissées, elles mobilisent de la trésorerie et augmentent le besoin en fonds de roulement (BFR). Son pilotage couvre donc bien plus que l’émission des factures : il comprend le suivi des échéances, les relances, la gestion des litiges et l’analyse du risque client.
Comprendre les enjeux du pilotage du poste client
Le poste client figure souvent parmi les principaux postes d’actif du bilan. Lorsqu’il augmente sans contrôle, il immobilise des liquidités qui pourraient servir au financement de l’activité. Un pilotage structuré vise à transformer les créances en encaissements dans les délais prévus, tout en limitant les retards et les impayés.
Calcul des indicateurs du poste client
1. DSO (Days Sales Outstanding)
2. BFR d’exploitation simplifié
3. Taux de recouvrement
Cette démarche repose sur une vision régulière des factures à échoir, des factures échues et des encours par client. Elle aide à repérer les dépassements de limites de crédit, les retards récurrents et les signes de défaillance. L’entreprise peut alors adapter ses actions au profil du compte : relance amiable, échange avec le commercial, traitement d’un litige ou passage en recouvrement contentieux.
L’enjeu est aussi commercial. La comptabilité clients, le service commercial, le service client et la direction financière doivent partager les mêmes informations. Cette coordination facilite le suivi des promesses de règlement et préserve la relation avec les clients solvables, sans laisser les retards s’accumuler.
Les indicateurs de performance à suivre
Le pilotage du poste client nécessite des KPI réguliers. Sans données fiables, les équipes travaillent au cas par cas et identifient souvent les problèmes trop tard. Un tableau de bord peut rapprocher les encours, les échéances, les retards, les litiges et les règlements pour donner une vue exploitable de la situation.
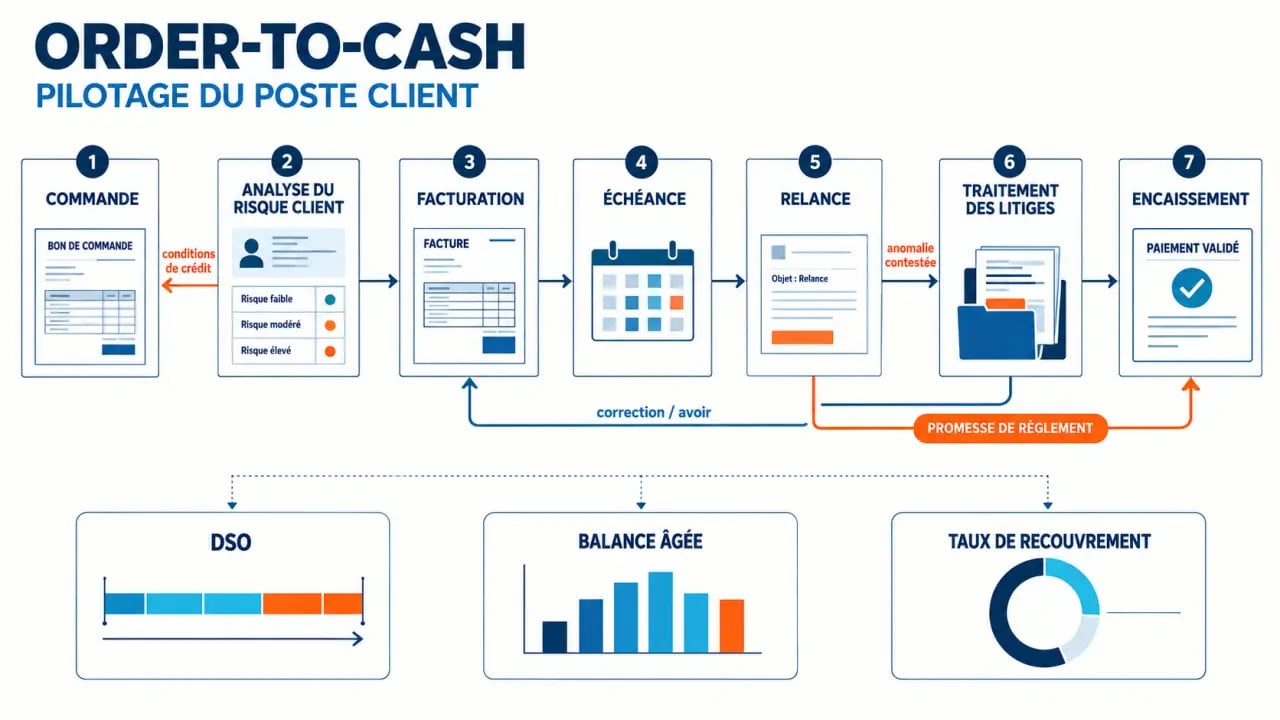
- Le DSO (Days Sales Outstanding) : il mesure le délai moyen de paiement des clients. Un DSO élevé signale des encaissements plus lents et une trésorerie davantage mobilisée. Son évolution permet de mesurer l’effet des actions de facturation et de recouvrement.
- La balance âgée : elle répartit les créances selon leur ancienneté : non échues, de 0 à 30 jours, de 30 à 60 jours, et ainsi de suite. Elle facilite la priorisation des dossiers les plus anciens ou les plus exposés.
- Le taux de recouvrement : il exprime la part des créances échues effectivement encaissées. Son suivi permet d’évaluer la performance des actions de relance et du recouvrement.
- Le délai moyen de recouvrement : il mesure le temps écoulé entre l’échéance théorique et le règlement effectif. Il complète le DSO en se concentrant sur les créances arrivées à échéance.
- Le suivi des litiges : le nombre de dossiers ouverts, leur ancienneté et leur taux de résolution montrent les blocages qui retardent le paiement du solde.
- Les promesses de règlement et les provisions : le suivi des dates annoncées par les clients et du taux de provision par tranche d’âge aide à distinguer les encaissements attendus des créances plus incertaines.
Optimiser le processus Order-to-Cash
Le processus Order-to-Cash couvre le parcours allant de la commande à l’encaissement. Chaque erreur ou délai, au moment de la vente, de la facturation, de la relance ou du traitement d’un litige, peut retarder le règlement. La qualité des données est donc déterminante : une référence incorrecte, une adresse erronée ou une mention manquante peut bloquer une facture chez le client.
Maîtriser le risque client
La prévention commence avant la commande. L’entreprise peut analyser la solvabilité de ses partenaires, définir des limites de crédit et surveiller les dépassements. L’assurance crédit ou des bases de données spécialisées peuvent compléter cette analyse. Cette approche réduit le risque d’engager des ressources sur des comptes dont la probabilité de défaillance est élevée.
Le suivi ne s’arrête pas après l’ouverture du compte. Les habitudes de règlement, les factures échues et l’évolution de l’encours doivent alimenter les décisions de crédit. Les équipes peuvent ainsi ajuster les conditions commerciales ou renforcer la surveillance lorsqu’un comportement de paiement se dégrade.
Structurer la facturation et les relances
Une facture claire et complète limite les échanges administratifs avant paiement. Elle doit reprendre les informations nécessaires au traitement du dossier et parvenir rapidement au bon interlocuteur. Une fois l’échéance dépassée, les relances doivent suivre des scénarios définis selon l’ancienneté de la créance, le montant concerné et l’historique du client.
La relance ne relève pas uniquement de la comptabilité. Le commercial peut intervenir lorsqu’un échange est nécessaire pour préserver la relation ou débloquer une situation. La centralisation de l’historique permet à chaque service de connaître les actions déjà menées et d’éviter les messages contradictoires.
Traiter rapidement les litiges
Lorsqu’un client refuse de payer, le motif invoqué peut concerner la prestation, le prix, la livraison ou la facture. Plus le dossier reste ouvert, plus le paiement du solde est retardé. Il faut donc identifier le responsable du traitement, rassembler les pièces utiles et suivre une date de résolution.
Un espace collaboratif peut réunir les échanges, les justificatifs et les décisions prises. Le service comptable et le service commercial disposent ainsi de la même vision du dossier. Cette organisation facilite l’escalade des situations complexes vers le recouvrement spécialisé lorsque cela devient nécessaire.
La présentation de la facture compte également. Un document lisible, précis et conforme aux attentes administratives du client réduit les demandes de clarification. La qualité du support ne remplace pas une relance structurée, mais elle limite les blocages liés à la forme ou aux informations manquantes.
Automatisation et outils de pilotage
Le suivi sur tableur peut convenir à un faible volume, mais il devient difficile à maintenir lorsque les factures, les clients et les actions se multiplient. Les données se dispersent, les relances peuvent être oubliées et la traçabilité devient moins fiable. L’automatisation des relances permet de déclencher des actions selon l’échéance, le profil du client et son historique de paiement.
Un logiciel de pilotage du poste client propose généralement un tableau de bord en temps réel et une vision consolidée des créances. Il peut permettre de :
- Automatiser l’envoi des relances par e-mail, courrier ou téléphone.
- Lettrer les règlements reçus avec les factures correspondantes.
- Suivre les factures échues, les litiges, les promesses de règlement et les limites de crédit.
- Produire des rapports personnalisés pour la direction financière, notamment sur le DSO et le taux de recouvrement.
- Conserver l’historique des échanges et des actions menées sur chaque compte.
- Répartir les dossiers et suivre le nombre d’actions traitées par agent.
L’outil ne remplace pas le jugement des équipes. Les situations sensibles, les négociations et les arbitrages commerciaux nécessitent une intervention humaine. En revanche, il réduit les tâches répétitives et donne aux collaborateurs une base commune pour prioriser les actions.
Comment choisir votre solution de gestion
Le choix d’un outil doit prendre en compte son intégration avec l’écosystème existant, notamment l’ERP ou le logiciel comptable. Une remontée de données fluide limite les ressaisies et améliore la fiabilité des tableaux de bord. Vérifiez aussi la fréquence de synchronisation, l’accès à l’historique et la capacité à consolider les informations relatives aux créances.
La personnalisation des scénarios de relance est un autre critère important. Un grand compte ne se suit pas comme un petit artisan, et les conditions de paiement peuvent varier selon le secteur ou le type de client. La solution doit permettre d’adapter les alertes, les seuils et les actions sans rendre l’administration trop complexe.
Examinez également la simplicité de prise en main, la sécurité des données financières, les fonctionnalités de reporting et la qualité du support. L’accompagnement au changement facilite l’adoption par la comptabilité, le commerce et la direction financière. Avant de déployer l’outil, définissez enfin les indicateurs à suivre et les responsabilités de chaque équipe. Le logiciel devient alors un support de décision, et non un simple espace de stockage.